Il fondatore di NVIDIA lascia il comando del colosso dei chip. Elon Musk prepara l'addio al Cybertruck, ma Tesla trova comunque il modo di sorprendere Wall Street. In mezzo a questi scossoni, una domanda molto più vicina ai nostri risparmi: meglio un BTP o un ETF obbligazionario? In questa edizione scopriamo anche perché alcune case automobilistiche continuano a correre e come gli ETF equal-weight possono ridurre il peso delle Big Tech nel portafoglio. Perché sui mercati tutto può cambiare in fretta. Anche le certezze.
Questa newsletter contiene messaggi promozionali.
Cosa ci tiene occupati
Stress test 2026
In inverno ci si sente più stanchi. Ma quest’anno si sta facendo sentire parecchio anche sulle spalle di noi investitori: uno scandalo dalle pesanti conseguenze per il CEO di NVIDIA, le sue dimissioni di settimana scorsa, le tensioni geopolitiche intorno allo Stretto di Hormuz, le elezioni di medio termine negli USA e, da ultimo, un barometro della paura in salita. Eppure i mercati finanziari si sono dimostrati sorprendentemente resilienti, anche perché gli investitori privati non scappano più al primo ribasso, ma agiscono come partecipanti al mercato autonomi e consapevoli.
Quanto si siano spostati gli equilibri in Borsa è emerso con particolare chiarezza a giugno, in occasione della quotazione diSpaceX. Mentre nelle IPO tradizionali meno del 10 % delle azioni viene solitamente destinato ai piccoli risparmiatori, SpaceX ha rotto deliberatamente con la tradizione, prevedendo una quota retail storica fino al 30 % e registrando ordini da parte di investitori privati in tutto il mondo per oltre 70 Mrd $. Ciò che un tempo era riservato quasi esclusivamente ai grandi investitori istituzionali si sta aprendo passo dopo passo, anche se un’elevata domanda in fase di IPO non è ovviamente garanzia di andamenti tranquilli in Borsa.
Podcast
BTP Vs. ETF obbligazionari
Negli ultimi anni c’è stata una vera e propria caccia al tesoro: tutti pazzi per i BTP. Nel frattempo, gli ETF obbligazionari si sono fatti spazio nei portafogli, offrendo un modo diverso di investire in una delle asset class più antiche al mondo.
Stessa famiglia, meccanismi diversi. Con un’obbligazione singola hai una data di rimborso prestabilita, salvo insolvenza dell’emittente. Un ETF obbligazionario tradizionale, invece, generalmente rinnova i titoli al suo interno, senza avere una propria scadenza. Una differenza che cambia il modo in cui l’investimento reagisce ai movimenti dei tassi nel tempo.
Anche il caro vecchio BTP, però, può riservare sorprese. Lo hai comprato pensando di usare i soldi tra tre anni per cambiare auto. Ma se l’auto ti abbandona prima? Vendendo l’obbligazione in anticipo, devi fare i conti con il prezzo di mercato di quel momento, che potrebbe essere inferiore a quanto hai investito.
A complicare, o arricchire, il quadro ci sono poi gli ETF obbligazionari a scadenza, che combinano un paniere di titoli con una data di chiusura definita. Come funzionano? Quali vantaggi offrono e quali compromessi comportano?
Nel nuovo episodio di Non a caso, il podcast di Scalable Capital, ne parliamo con Lorenzo Demaria, Country Manager Italia di justETF. Tra tassi, diversificazione e reazioni ai ribassi, esploriamo cosa cambia davvero per chi investe.
Che tu sia un irriducibile fan dei BTP o un investitore tutto azionario che vuole capire quale spazio dare alle obbligazioni, questa puntata ti aiuta a mettere a fuoco le differenze.
Grafico della settimana
L’opportunità fuori dalla crisi
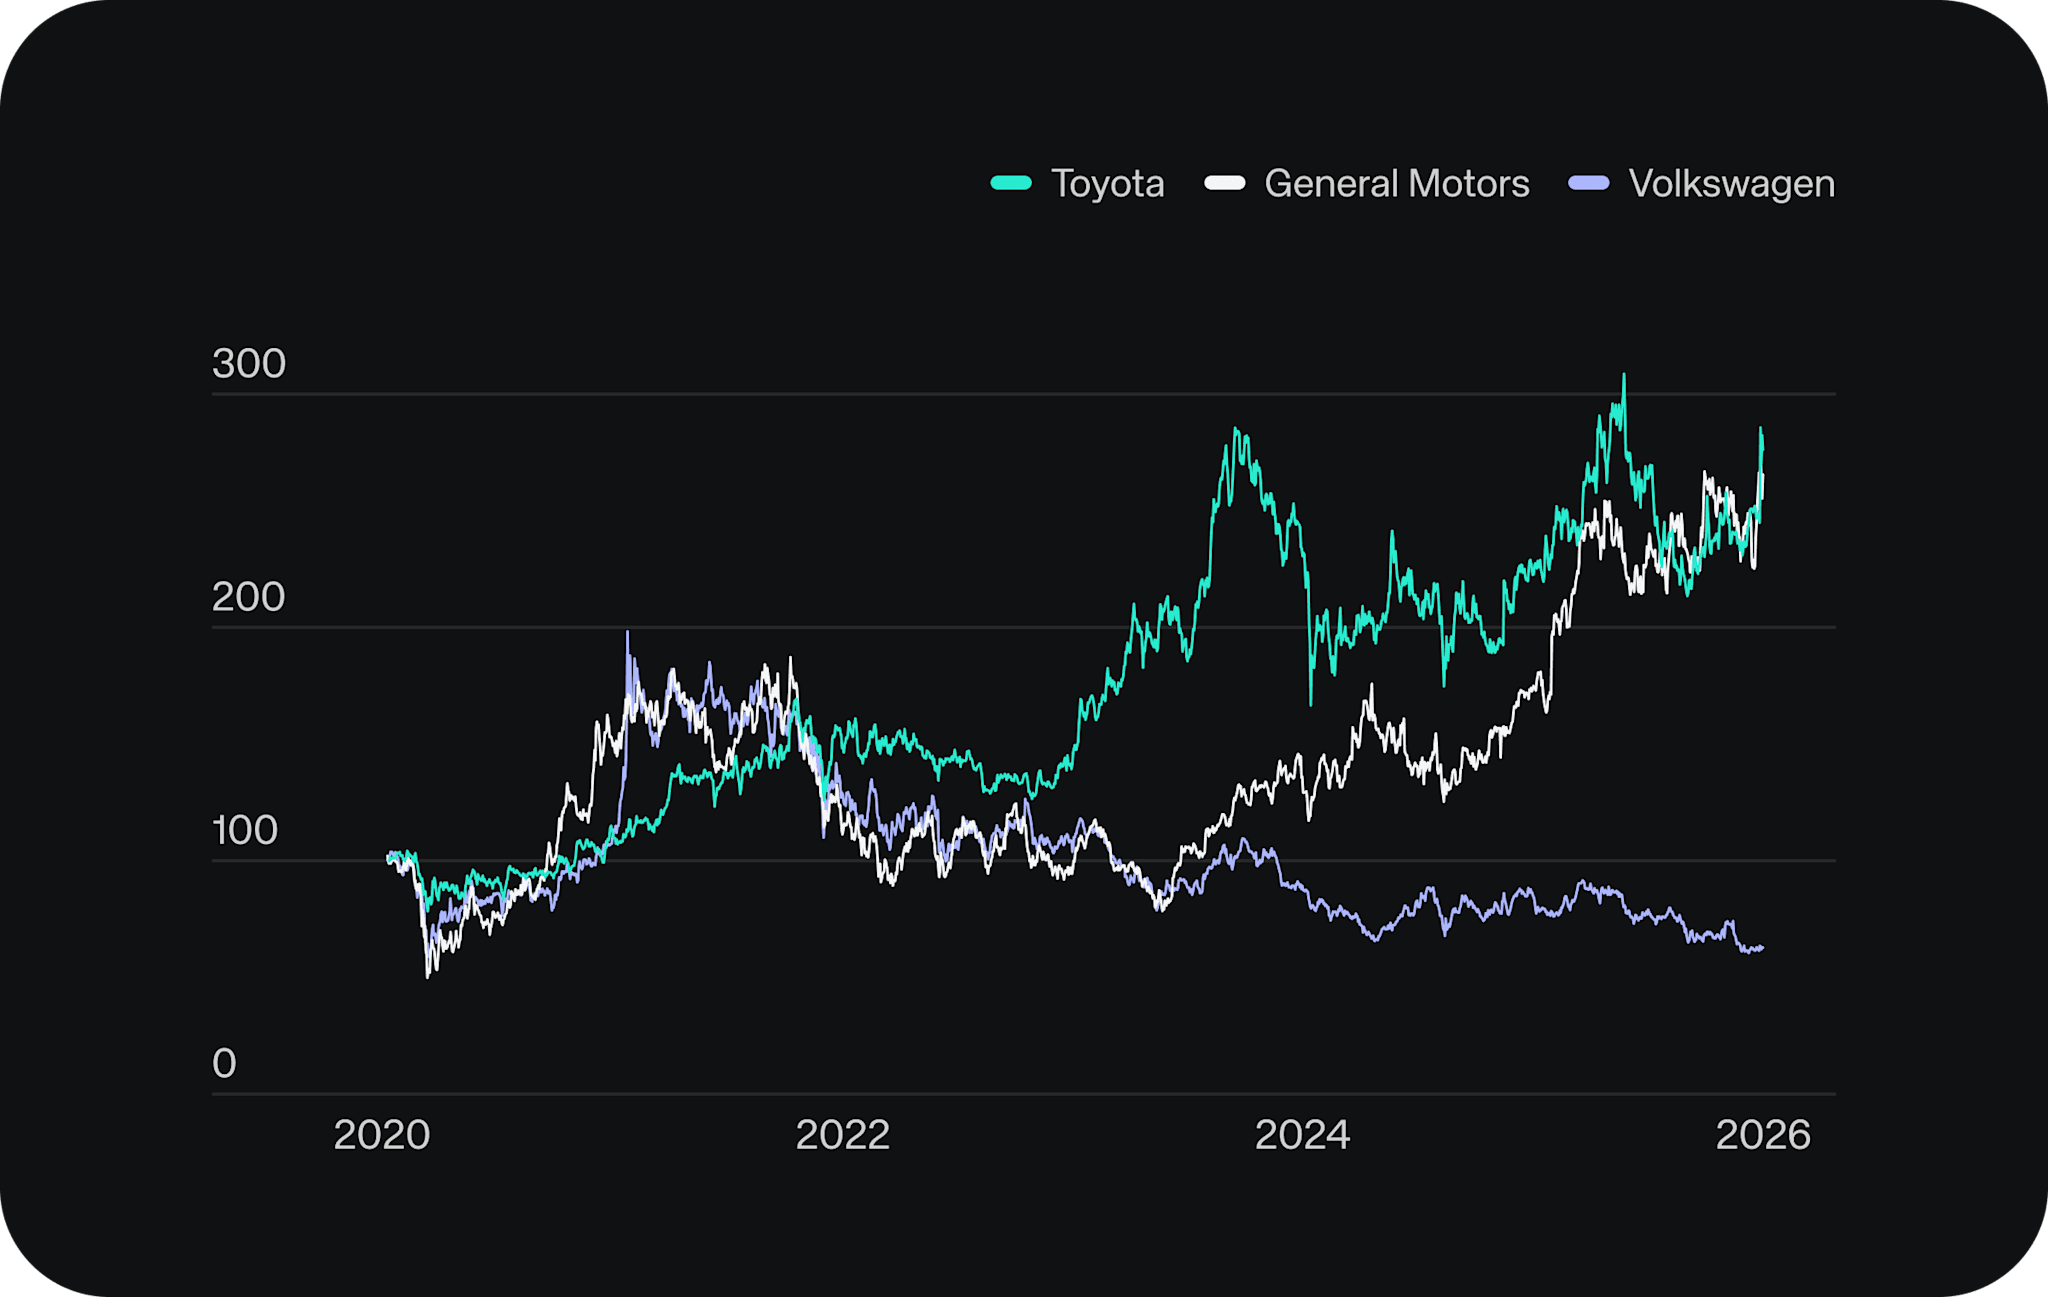
Total Return indicizzato dal 2020 (valore iniziale = 100)
Fonte: Ricerca interna
Niente paura, non sarà l’ennesima storia su Volkswagen o sulla crisi dell’auto tedesca. Altre case automobilistiche stanno infatti dimostrando grande resilienza nonostante ostacoli come l’inflazione. General Motors, ad esempio, grazie al focus sul mercato statunitense, alla disciplina sui costi e ai pick-up ad alto margine, ha aumentato il fatturato del terzo trimestre di quasi il 3 % su base annua, arrivando a 50 Mrd $miliardi di dollari. Toyota, dal canto suo, beneficia del boom globale delle auto ibride.
Per entrambi i titoli il Total Return, ovvero il rendimento complessivo reale dato dai guadagni in conto capitale più i dividendi reinvestiti, è quasi triplicato dal 2020. La dimostrazione che, con la giusta strategia di gamma, il settore auto resta una macchina da utili.ETF equal-weight
Quando le Big Tech pesano troppo
Apple, Microsoft, NVIDIA e pochi altri giganti hanno trascinato Wall Street per anni. Ma quando un numero ristretto di aziende domina gli indici, basta un loro passo falso per far vacillare un intero portafoglio. Il recente sell-off tecnologico lo ha ricordato agli investitori. E gli ETF equal-weight offrono un modo diverso di affrontare questo rischio.
Davide contro Golia. Negli ultimi cinque anni l'S&P 500 tradizionale ha ampiamente superato la sua versione a ponderazione uniforme, grazie soprattutto alla corsa delle Big Tech. Tuttavia, quando i giganti tecnologici rallentano, i rapporti di forza possono cambiare. Una distribuzione più equilibrata del capitale permette infatti di beneficiare maggiormente della tenuta di settori come finanza, industria e utility.
Stesso indice, pesi diversi. Negli ETF equal-weight ogni società ha un peso pressoché identico, indipendentemente dalla capitalizzazione. Il ribilanciamento, solitamente trimestrale, riduce automaticamente l'esposizione ai titoli saliti di più e aumenta quella verso i titoli rimasti indietro. In questo modo il portafoglio dipende meno dalle sorti di pochi giganti.
Naturalmente, non è una formula magica: una ponderazione uniforme può penalizzare i rendimenti quando le Big Tech continuano a correre e non elimina il rischio azionario. Inoltre, può aumentare l'esposizione a società più piccole e a settori ciclici.
Per chi vuole ridurre la concentrazione senza rinunciare all'azionario, però, gli ETF equal-weight rappresentano un'alternativa interessante. Perché diversificare non significa soltanto possedere tante azioni, ma anche evitare che poche decidano il destino di tutte le altre.
Flop della settimana
Il Cybertruck si ferma. Tesla no.
Doveva rivoluzionare il mercato dei pick-up. Ora Tesla si prepara a mandare in pensione il Cybertruck: la produzione terminerà entro la fine dell'estate 2027, dopo una proroga annunciata da Elon Musk per soddisfare più ordini arretrati.
Presentato nel 2019 tra grandi promesse e un finestrino “indistruttibile” finito in frantumi, il pick-up in acciaio inox non ha mantenuto le aspettative. Il prezzo iniziale annunciato di circa 40.000 $ è diventato un lontano ricordo, mentre ritardi, richiami e vendite inferiori alle ambizioni hanno progressivamente ridimensionato il progetto.
Eppure Wall Street sembra guardare oltre le difficoltà del Cybertruck, continuando a scommettere sul futuro di Tesla. La nuova grande promessa di Musk si chiama Cybercab, il robotaxi autonomo destinato a diventare uno dei pilastri della strategia del gruppo.
Riuscirà a evitare al suo predecessore una nuova figuraccia?
I più negoziati in Italia
Acquistati:
Venduti:
Nota: i dati si riferiscono al rapporto tra acquisti e vendite dei 100 titoli più scambiati sul Scalable Broker tra il 06/11/2026 e il 13/11/2026 in Italia.
Fonte: Scalable e dpa-AFX
Bits & Pieces è il cuore pulsante del nostro team editoriale, e la versatilità degli autori si riflette in ogni singola edizione della newsletter.
Sophie, la nostra Team Lead, è economista e giornalista professionista; come corrispondente da Wall Street ha analizzato per diversi anni l'andamento dei mercati azionari in diretta da New York per testate come ntv e Media Pioneer. Verena, giornalista economica e architetto di formazione, coltiva la sua passione per la macroeconomia e ha scritto per Focus Money e Bloomberg.
Entrambi vivono e condividono in prima persona la passione per azioni, ETF e investimenti.
Meno rumore, più segnale.
Bits & Pieces è il tuo vantaggio strategico, non a caso. Iscriviti.
Si applicano le nostre disposizioni in materia di protezione dei dati. Il consenso può essere revocato in qualsiasi momento.