10.000 € tra 50 anni, l’IA macina miliardi, Lagarde saluta
Bits & Pieces #90 | 02.11.2026
36,6 miliardi di dollari di utili. E a Wall Street storcono il naso. Benvenuti nell'era in cui alle Big Tech non basta più fare miliardi: devono superare aspettative sempre più folli. Mentre l'intelligenza artificiale divora capitali e gli investitori iniziano a chiedere il conto, Christine Lagarde prepara un addio anticipato alla BCE e KFC mette fine a quarant'anni di fedeltà a Pepsi. Ma c'è anche chi guarda al futuro: il debito francese apre nuovi scenari per gli ETF obbligazionari e scopriamo perché 10.000 € investiti oggi potrebbero valere una fortuna domani. Inoltre, l'IA che entra direttamente nel tuo portafoglio grazie all'Agentic Investing.
Questa newsletter contiene messaggi promozionali.
I più negoziati in Italia
Acquistati:
Venduti:
Nota: i dati si riferiscono al rapporto tra acquisti e vendite dei 100 titoli più scambiati sul Scalable Broker tra il 23/10/2026 e il 30/10/2026 in Italia.
Quando i numeri non bastano
L'IA costa miliardi. Chi incassa?
I giganti della tecnologia continuano a correre. Microsoft brilla con 36,6 Mrd $ di utili e una crescita del cloud del 30 %. Numeri impressionanti, che dimostrano quanto la domanda di potenza di calcolo resti elevata.
Amazon ha raggiunto un traguardo storico, con un margine operativo del 13,9%, il più alto di sempre. I ricavi sono saliti a 201,9 Mrd $, mentre AWS, la divisione cloud, è cresciuta del 39%. Eppure, utili per azione e fatturato sono rimasti leggermente sotto le aspettative degli analisti. Un promemoria: quando le valutazioni incorporano scenari quasi perfetti, anche risultati eccellenti possono non bastare.
Alphabet racconta una storia simile. I ricavi sono aumentati del 25%, raggiungendo 127,6 Mrd $, ma hanno mancato di poco le previsioni. Google Cloud ha più che raddoppiato il fatturato, arrivando a 30,7 Mrd $, mentre il tradizionale business della ricerca ha continuato a crescere a doppia cifra. Il problema non è tanto la crescita, quanto il prezzo che gli investitori sono disposti a pagare per averla.
A festeggiare sono soprattutto i produttori di chip di memoria come Samsung, SK Hynix e SanDisk che beneficiano dell'enorme domanda generata dai data center. Ma dietro questa corsa si nasconde una domanda scomoda: chi sta davvero guadagnando dall'intelligenza artificiale, oltre a chi vende l'infrastruttura necessaria per farla funzionare?
Secondo Torsten Slok, capo economista di Apollo, fuori dal settore tecnologico i benefici economici dell'IA sono ancora difficili da individuare. Mentre i margini delle Magnifiche Sette aumentano, quelli delle altre società dell'S&P 500 restano sostanzialmente fermi. Per molte aziende, almeno per ora, l'IA rischia di essere più un costo che una fonte di nuovi profitti.
Sul fronte monetario, intanto, Fed e BCE hanno lasciato invariati i tassi d'interesse. Ma non è necessariamente una buona notizia: l'inflazione continua a preoccupare e nessuna delle due banche centrali sembra avere fretta di allentare la politica monetaria.
La conclusione? Il mercato continua a credere nell'IA. Semplicemente, ha iniziato a chiedere di vedere il conto.
Sotto i riflettori
Au revoir, Christine
Un addio anticipato, una poltrona ambitissima e una partita politica che coinvolge tutta l'Europa. Christine Lagarde ha annunciato ufficialmente che lascerà la presidenza della BCE il 7 febbraio 2027, quasi nove mesi prima della scadenza naturale del suo mandato. La nomina del nuovo presidente potrebbe consentire a Emmanuel Macron e al cancelliere tedesco Friedrich Merz di esercitare la propria influenza prima delle elezioni presidenziali francesi del 2027, che potrebbero modificare gli equilibri politici dell'Unione europea.
Ma per i mercati conta soprattutto ciò che accadrà dopo di lei: il prossimo presidente erediterà un'eurozona alle prese con debiti pubblici elevati, crescita fragile e rischi inflazionistici ancora presenti.
La domanda, quindi, non è soltanto chi prenderà il posto di Lagarde. È quale BCE troveranno gli investitori dopo il suo addio.
Dietro le quinte
KFC tradisce Pepsi dopo 40 anni
Anche le relazioni commerciali più longeve possono finire. Dopo oltre quarant'anni di fedeltà, KFC ha deciso di cambiare squadra nella guerra delle bibite: dal gennaio 2027, i suoi 3.600 ristoranti statunitensi inizieranno a sostituire PepsiCo con Coca-Cola.
Per PepsiCo è una sconfitta soprattutto simbolica. Fino al 1997, infatti, KFC apparteneva proprio al gruppo americano. Ora l'ex società madre perde uno dei suoi clienti più rappresentativi a favore dell'eterno rivale.
La separazione arriva in un momento in cui anche Wall Street sembra avere scelto da che parte stare. Negli ultimi cinque anni Coca-Cola ha nettamente sovraperformato PepsiCo, beneficiando di un modello di business più snello e di una maggiore capacità di difendere la redditività.
Le strategie dei due colossi sono molto diverse. Coca-Cola si concentra soprattutto sulle bevande e affida gran parte dell'imbottigliamento e della distribuzione a partner indipendenti, limitando così il capitale necessario per crescere. PepsiCo, invece, gestisce un'attività più articolata: oltre alle bevande, possiede marchi di snack come Lay's, Doritos e Cheetos, con una presenza più estesa nella produzione e nella logistica.
Più prodotti significano più opportunità di vendita, ma anche costi maggiori e un'organizzazione più complessa. Per recuperare competitività, PepsiCo punta ora a ridurre le spese, semplificare il portafoglio prodotti e migliorare l'efficienza operativa.
La perdita di KFC difficilmente cambierà da sola il destino finanziario del gruppo. Ma nella guerra delle bibite, anche una vittoria simbolica può avere un sapore particolarmente dolce.
Grafico della settimana
Il costo invisibile di non investire
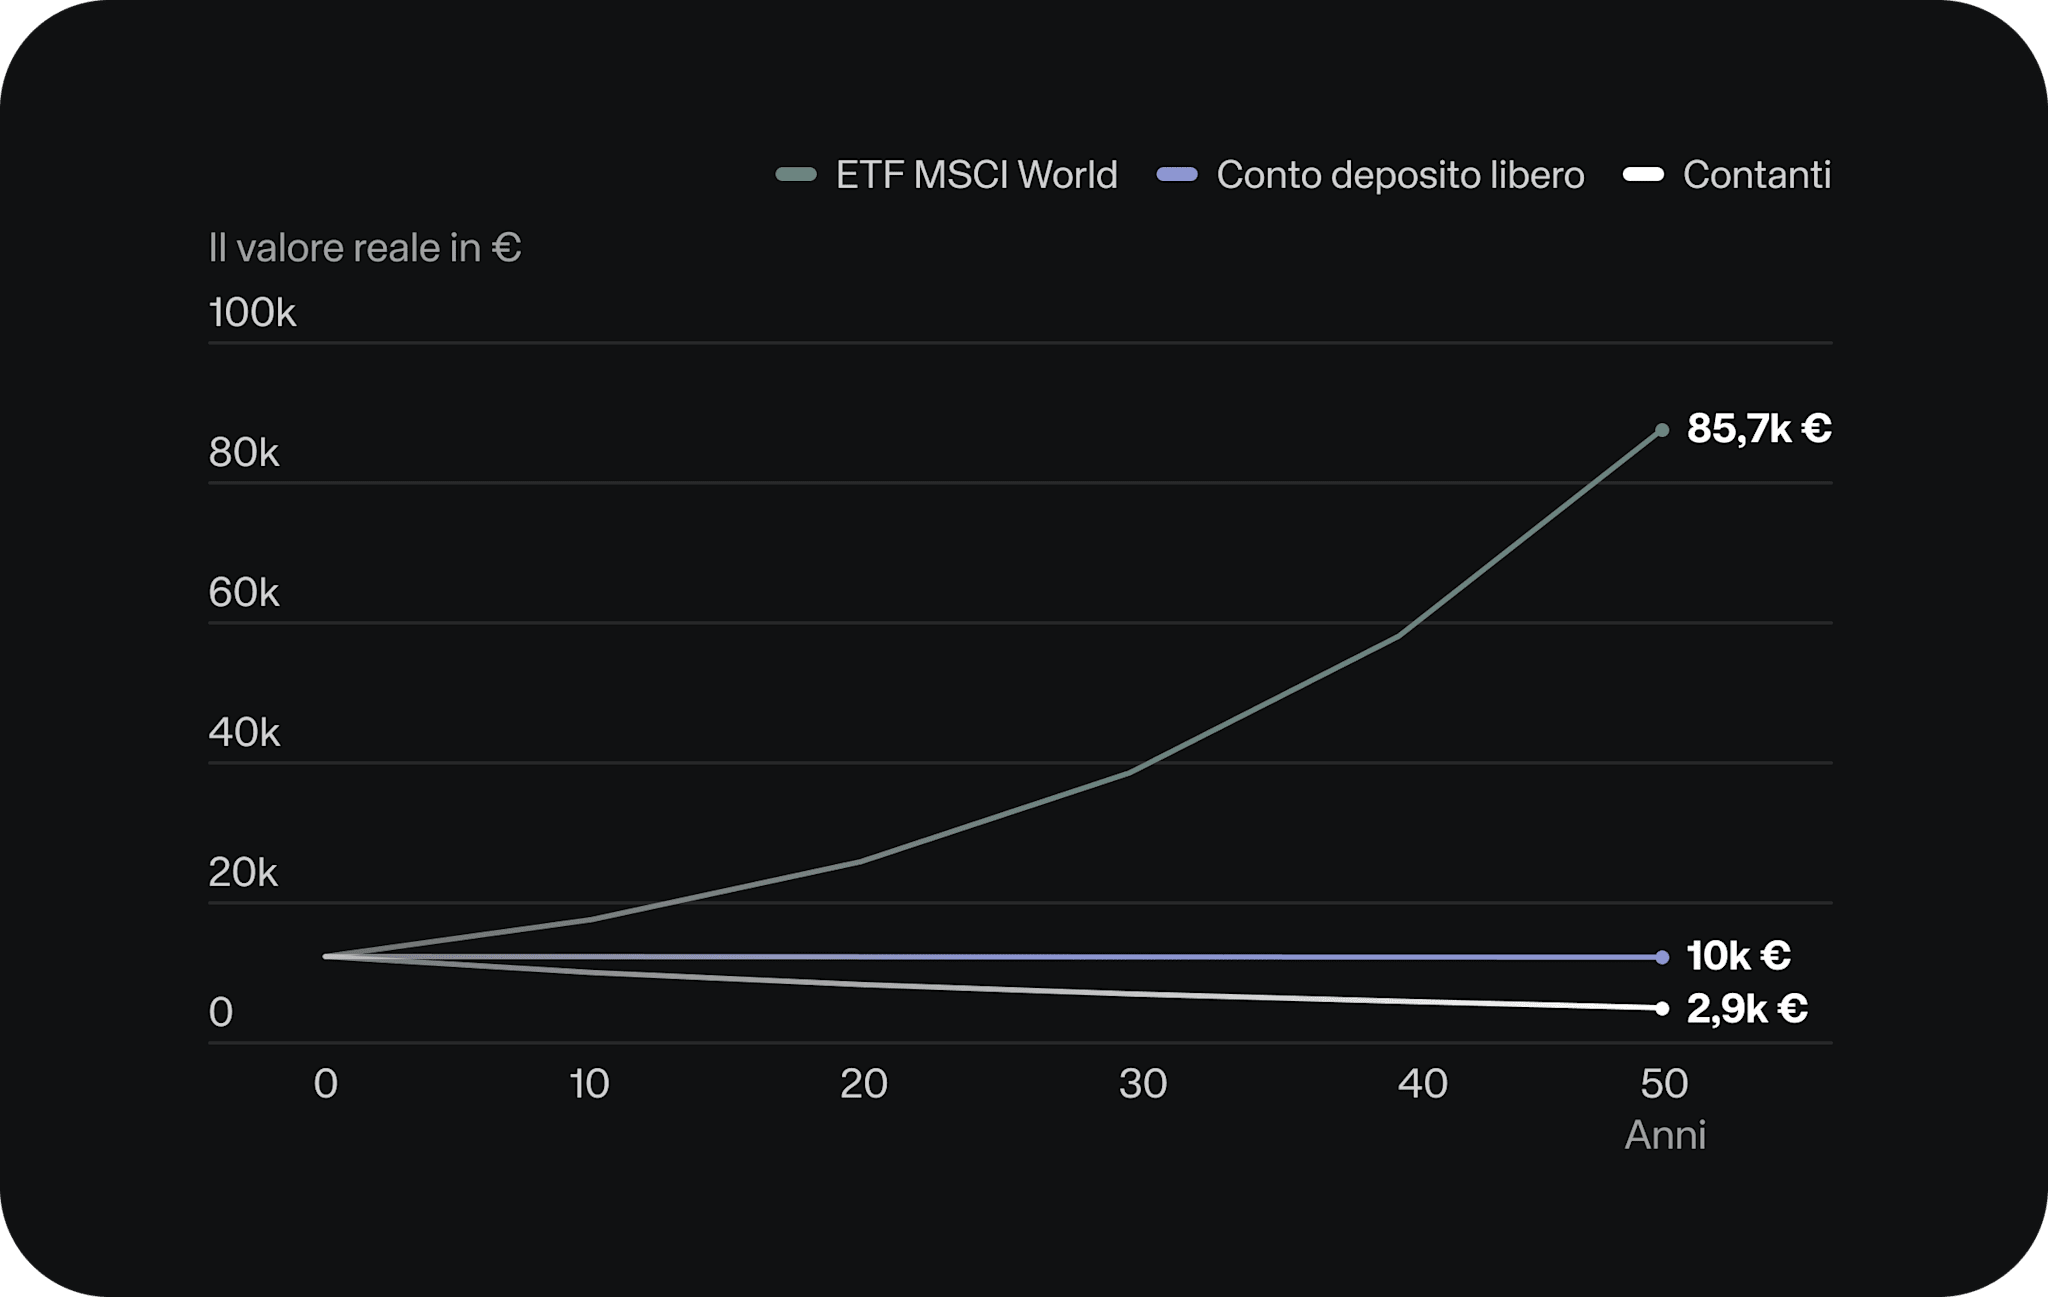
Cosa possono diventare 10.000 € in 50 anni
Fonte: calcoli di Scalable
Diecimila euro oggi sono sempre diecimila euro tra cinquant'anni. Almeno sulla carta. Perché il vero nemico dei risparmi non è soltanto la volatilità dei mercati: è anche il lento e silenzioso effetto dell'inflazione.
Immagina di mettere da parte 10.000 € e lasciarli fermi per mezzo secolo. Con un'inflazione media del 2,5% annuo, il loro potere d'acquisto scenderebbe a circa 2.900 €. In altre parole, avresti perso oltre il 70% del valore reale dei tuoi risparmi senza spendere nemmeno un centesimo.
Un conto deposito remunerato al 2,5% annuo, ipotizzando il reinvestimento degli interessi, farebbe crescere il capitale fino a circa 34.400 €. Una cifra apparentemente molto più elevata che, al netto dell'inflazione, conserverebbe però sostanzialmente lo stesso potere d'acquisto iniziale.
E investendo in borsa? Ipotizzando un rendimento nominale medio del 7% annuo, dopo cinquant'anni i 10.000 € iniziali diventerebbero circa 294.600 €, equivalenti a circa 86.700 € di oggi.
Naturalmente, si tratta di simulazioni, non di rendimenti garantiti. I mercati azionari attraversano anche periodi prolungati di ribassi e il risultato effettivo dipende da numerosi fattori, tra cui costi, imposte e andamento dell'inflazione.
La differenza resta comunque impressionante. Ed è il motivo per cui, quando si parla di costruire un patrimonio, il rischio non è soltanto investire. È anche non farlo.
ETF obbligazionari
Francia sotto pressione, bond in bilico
Il debito francese torna a far tremare i mercati. A ottobre, il rendimento dei titoli di Stato decennali di Parigi ha superato il 5%, raggiungendo livelli che non si vedevano dalla crisi finanziaria globale. Una soglia psicologica importante, che racconta le crescenti preoccupazioni degli investitori per la seconda economia dell'eurozona.
Il problema è un equilibrio sempre più difficile tra debito elevato, crescita debole e instabilità politica. Più aumentano i rendimenti richiesti dal mercato, più diventa costoso rifinanziare il debito pubblico. E senza una strategia credibile di risanamento dei conti, il rischio è che la pressione continui.
Ma per gli investitori obbligazionari esiste anche un'altra faccia della medaglia.
Quando i rendimenti scendono, i prezzi delle obbligazioni salgono. E maggiore è la duration di un titolo, più intensa tende a essere questa reazione.
Un esempio: un ETF obbligazionario con duration pari a otto anni potrebbe guadagnare indicativamente l'8% in termini di prezzo se i rendimenti diminuissero di un punto percentuale, a parità delle altre condizioni. Un movimento nella direzione opposta produrrebbe invece una perdita di entità simile.
Chi ritiene che il picco dei rendimenti sia vicino può quindi valutare gli ETF sui titoli di Stato europei a medio-lunga scadenza. Non si tratta necessariamente di strumenti a leva finanziaria, ma di investimenti particolarmente sensibili ai movimenti dei tassi di mercato.
Naturalmente, non tutti i titoli di Stato dell'eurozona presentano lo stesso rischio. Le obbligazioni francesi offrono un'esposizione diretta alle difficoltà di Parigi, quelle tedesche sono tradizionalmente considerate più sicure, mentre i BTP italiani presentano caratteristiche e rischi differenti. Un ETF diversificato sull'intera eurozona permette invece di distribuire l'esposizione tra più emittenti.
C'è infine un aspetto da non dimenticare: anche se i tassi della BCE restassero invariati, i rendimenti obbligazionari potrebbero continuare a muoversi. E con loro i prezzi degli ETF.
Per chi vuole esplorare questo segmento, ecco quattro strumenti con esposizioni differenti:
Scalable News
Il tuo portafoglio diventa Agentic
E se il tuo assistente IA potesse aiutarti non soltanto a trovare informazioni sui mercati, ma anche ad analizzare direttamente il tuo portafoglio?
L'Agentic Investing di Scalable fa un altro passo avanti. Grazie allo Scalable Model Context Protocol (MCP), oltre a ChatGPT e Claude, ora puoi collegare il tuo conto anche a Cursor, Google Antigravity e Grok, ampliando le possibilità di interazione con i tuoi investimenti.
Puoi chiedere al tuo assistente di analizzare la composizione del portafoglio, individuare concentrazioni, confrontare strumenti finanziari e supportarti nella preparazione di operazioni di investimento. Le funzionalità operative disponibili dipendono dall'assistente utilizzato e dalle autorizzazioni configurate.
Il controllo resta nelle tue mani: puoi gestire i livelli di accesso al conto e le autorizzazioni necessarie per le operazioni.
Dall'analisi dei mercati alla gestione del portafoglio, l'intelligenza artificiale diventa così uno strumento sempre più integrato nella tua esperienza di investimento e ai tuoi obiettivi.
Fonte: Scalable e dpa-AFX
Bits & Pieces è il cuore pulsante del nostro team editoriale, e la versatilità degli autori si riflette in ogni singola edizione della newsletter.
Sophie, la nostra Team Lead, è economista e giornalista professionista; come corrispondente da Wall Street ha analizzato per diversi anni l'andamento dei mercati azionari in diretta da New York per testate come ntv e Media Pioneer. Verena, giornalista economica e architetto di formazione, coltiva la sua passione per la macroeconomia e ha scritto per Focus Money e Bloomberg. Forte della sua esperienza come online editor nel settore pubblicitario e con un passato da cronista, Manfred mette il suo talento al servizio di Scalable per presentare i temi finanziari in modo fresco, conciso e incisivo.
Tutti loro vivono e condividono in prima persona la passione per azioni, ETF e investimenti.
Meno rumore, più segnale.
Bits & Pieces è il tuo vantaggio strategico, non a caso. Iscriviti.
Si applicano le nostre disposizioni in materia di protezione dei dati. Il consenso può essere revocato in qualsiasi momento.